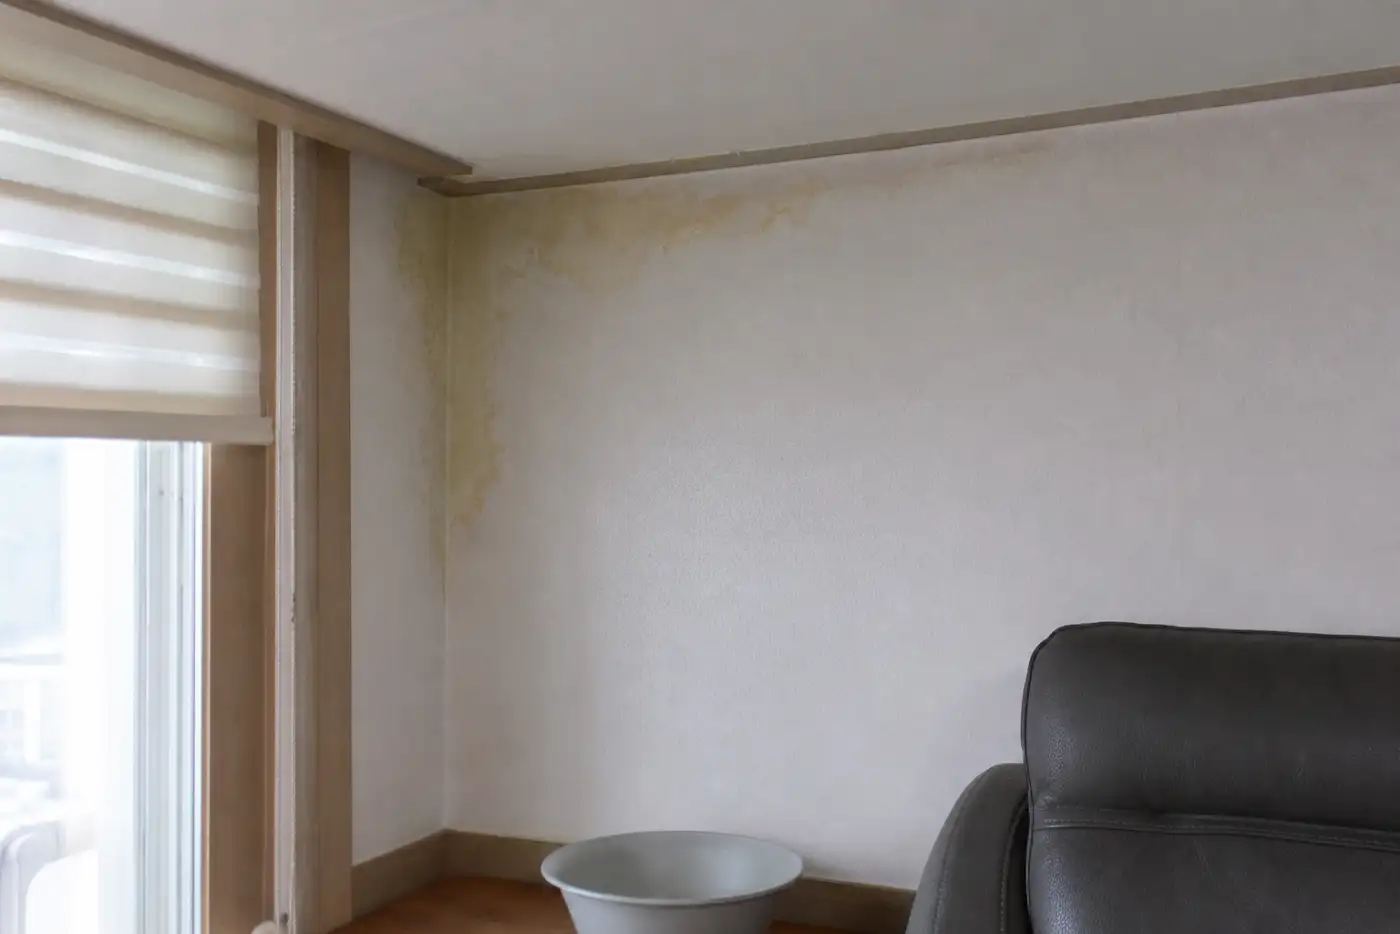
일상생활배상보험은 내가 사는 집에서 물이 새 아랫집에 피해를 줬을 때, 내가 법적으로 물어 줘야 할 손해배상금을 대신 내 주는 보험입니다. 금융감독원 안내 자료도 아랫집 수리비를 보상 예로 듭니다. 실제로 부담한 배상금만큼만 나오고, 내 집 배관을 고치는 비용까지 나오는지는 그 자료에 없어 약관으로 확인해야 합니다.
이 보험이 대신 내는 것은 아랫집의 손해
천장에 누런 얼룩이 번졌다는 아랫집 연락을 받으면 머릿속에 비용이 두 갈래로 떠오릅니다. 하나는 우리 집 바닥을 깨고 배관을 고치는 돈, 다른 하나는 아랫집 천장과 도배를 되돌려 주는 돈입니다. 일상생활배상보험이 원래 겨냥하는 것은 뒤쪽입니다.
이름 그대로 「배상책임」 보험이라서, 가입자가 남에게 손해를 입혀 갚아야 할 돈이 생겼을 때 움직입니다. 민법 제750조는 고의나 과실로 남에게 손해를 준 사람에게 배상책임을 지우고, 제758조는 건물 같은 공작물의 설치·보존 하자로 생긴 손해를 점유자가, 점유자가 주의를 다했다면 소유자가 배상하게 합니다. 누수로 아랫집이 젖었다면 이 조문들에 따라 생기는 배상금이 보험이 다루는 몫입니다.
금융감독원 안내 자료(2017년)는 가입자가 사는 주택에서 물이 새 아랫집에 피해를 준 경우 그 집 수리비를 보상 사례로 들었습니다. 반대로 탐지비나 우리 집 배관 공사비가 나오는지는 이 자료에 적혀 있지 않습니다. 그 부분은 가입한 상품 약관의 보상하는 손해 항목을 직접 읽어야 답이 나옵니다.
두 개 들어 있어도 두 번 나오지 않는다
보험을 여러 개 들다 보면 같은 특약이 겹쳐 들어가 있는 줄 모르고 지내기도 합니다. 증권을 꺼내 보니 일상생활배상보험이 두세 개라면 반가울 수 있지만, 금융감독원은 이 보험이 실제로 부담한 손해배상금만 보장하므로 여러 개에 가입해도 그보다 많이 받을 수 없다고 안내합니다.
그래서 여러 개를 들어 두었다고 더 받는 것은 아닙니다. 사고가 났을 때 여러 회사가 각각 어떻게 처리하는지는 이 자료에 없으니 각 약관과 보험사에 확인해야 하고, 보험료를 계속 내는 게 의미가 있는지는 갱신 때 따져 보면 됩니다. 사고가 난 뒤에 어느 회사에 먼저 청구할지 고민하느라 시간을 끌기보다, 가입 내역부터 한 장으로 정리해 두는 편이 낫습니다.
세입자의 보험인가, 집주인의 보험인가
누수 상담에서 가장 엉키는 대목입니다. 같은 자료는 보장 대상이 원칙적으로 가입자가 실제로 살고 있는 주택이며, 본인 소유라도 남에게 세를 준 집에서 난 사고는 보상받을 수 없다고 설명합니다. 집을 세놓은 집주인이 자기 이름의 일상생활배상보험만 믿고 있으면 막상 그 집 누수에는 쓰지 못할 수 있다는 뜻입니다.
| 상황 | 먼저 볼 보험 | 확인할 점 |
|---|---|---|
| 내 집에 내가 살다가 누수 | 내 명의 일상생활배상보험 | 보장 주택 주소가 지금 사는 집인지 |
| 세 들어 사는 집에서 누수 | 세입자 명의 일상생활배상보험 | 배상책임이 점유자인 세입자에게 있는지 |
| 세를 준 집에서 누수 | 집주인 명의 보험(특약 종류 확인) | 임대 주택을 보장하는 특약이 따로 있는지 |
2017년 이후 상품이 바뀌었을 수 있어 표의 셋째 줄은 특히 약관 확인이 필요합니다. 책임이 누구에게 있느냐도 단정하기 어렵습니다. 제758조는 점유자를 먼저 보고, 점유자가 손해 방지에 필요한 주의를 다했다면 소유자에게 책임을 넘깁니다. 세입자가 수도꼭지를 틀어 놓고 나간 일과 오래된 바닥 속 배관이 저절로 터진 일은 같은 결론이 나오지 않을 수 있습니다.
보상이 줄거나 빠지는 경우
금융감독원 자료는 고의나 천재지변으로 생긴 배상책임은 원칙적으로 보상하지 않는다고 적고, 보상 사례에서도 자기부담금을 뺀 금액이 지급됐다고 설명합니다. 자기부담금이 얼마인지는 상품마다 달라 이 사이트에서는 숫자를 적지 않습니다.
원인이 우리 세대가 아닐 때도 있습니다. 아파트 같은 집합건물에서는 건물의 설치·보존 흠으로 손해가 났을 때 그 흠이 공용부분에 있다고 추정합니다(집합건물법 제6조). 여러 세대가 같이 쓰는 관에서 샌 것으로 밝혀지면 애초에 내 배상책임이 아니어서, 내 보험으로 처리할 문제가 아닐 수 있습니다. 보험 접수 전에 원인 위치를 먼저 확인하는 이유가 여기 있습니다.
자주 틀리는 생각
「보험 있으니 우리 집 배관 공사도 공짜다.」 이 보험의 중심은 피해자 쪽 손해입니다. 내 집 수리비가 나오는지는 약관에 달렸고, 나온다고 미리 말할 근거는 없습니다.
「물은 위에서 내려오니 윗집이 다 물어 준다.」 원인이 공용부분이면 관리주체 쪽 문제로 넘어가고, 시공 하자라면 배상한 사람이 시공자에게 구상할 여지도 있습니다(민법 제758조 제3항). 누가 갚느냐는 원인을 찾은 뒤에 정해집니다.
「아랫집과 합의부터 끝내자.」 둘이 정한 금액이 곧 보험금이 되는지는 약관과 보험사 확인을 거쳐야 알 수 있습니다. 피해 사진과 수리 견적을 모아 두고 보험사에 먼저 알린 뒤 금액 이야기를 꺼내는 순서가 덜 꼬입니다.
자주 묻는 질문
일상생활배상보험으로 우리 집 누수탐지비도 받을 수 있나요?
금융감독원 안내 자료는 아랫집 수리비를 보상 예로 들 뿐, 가입자 본인 집의 탐지비나 배관 수리비가 나오는지는 다루지 않습니다. 가입한 상품 약관의 보상하는 손해 항목을 확인해야 합니다.
세 준 집에서 물이 샜는데 집주인 보험으로 처리되나요?
같은 자료는 본인 소유라도 다른 사람에게 임대한 주택은 보상받을 수 없다고 설명합니다. 이후 임대 주택용 특약이 생겼는지는 확인되지 않아, 가입한 보험의 특약 이름과 약관을 보험사에 직접 물어보는 것이 정확합니다.
일상생활배상보험을 두 개 들었으면 두 배로 나오나요?
아닙니다. 실제로 부담한 손해배상금만큼만 보장하는 보험이라 여러 개에 가입해도 그 금액을 넘겨 받지 못한다고 금융감독원이 안내합니다. 회사별로 어떻게 처리하는지는 각 약관과 보험사에 확인하세요.
아랫집이 공용 배관 탓이라고 하면 보험 접수는 어떻게 하나요?
집합건물법은 건물의 흠으로 생긴 손해의 원인이 공용부분에 있다고 추정합니다. 원인이 공용부분이면 내 배상책임이 아닐 수 있으니, 관리사무소와 함께 원인 위치부터 확인한 뒤 보험사에 알리는 편이 순서가 맞습니다.
자기부담금은 보통 얼마인가요?
금융감독원 자료는 자기부담금을 뺀 금액이 지급됐다고만 적고 금액은 밝히지 않습니다. 상품과 가입 시기마다 다르므로 보험 증권이나 약관의 자기부담금 조항에서 확인해야 합니다.